
Лидогенерация в страховании: реклама в Meta, Google и TikTok
Lena Brandt
Аналитик по рекламной политике и комплаенсу
Лидогенерация в страховании строится на платных кампаниях, которые собирают контакты людей, выбирающих страховку, например автомобиля, жилья, жизни, здоровья или питомца, через мгновенную форму или посадочную страницу. Meta, Google и TikTok относятся к страхованию как к регулируемому финансовому продукту, поэтому правила затрагивают три области: кого можно таргетировать, нужна ли рекламодателю лицензия или верификация и какие вопросы может задавать лид-форма. На третьем пункте агентства спотыкаются чаще всего.
Коротко: На ноябрь 2026 года указывайте в Meta категорию финансовых продуктов и услуг для аудиторий в США и не рассчитывайте на таргетинг по возрасту, полу, почтовому индексу и похожим аудиториям. Убедитесь, что у страховщика или брокера есть лицензия, которую требует рынок, и пройдите верификацию финансовых услуг Google там, где она действует. На всех платформах не включайте в лид-формы вопросы о здоровье, доходе, дате рождения и текущем полисе.
Это руководство повторяет структуру нашего руководства по лидогенерации в недвижимости, где разобраны правила для жилья, которые касаются и страхования жилья и ипотеки. Общая настройка форм на каждой платформе описана в лучших практиках Facebook Lead Ads, руководстве по лид-формам Google Ads и руководстве по лидогенерации в TikTok. Ничто здесь не является юридической консультацией: читайте правила каждой платформы и сверяйте местное законодательство с юристом клиента.
Почему к рекламе страхования особые требования?
Страхование является регулируемым финансовым продуктом: продавцу обычно нужна лицензия, в рекламе могут потребоваться юридические раскрытия, а таргетинг по возрасту или полу может отрезать людей от финансовых услуг. Каждая платформа отвечает на это сочетанием проверок рекламодателя, ограничений таргетинга и ограничений на данные, которые собирает форма.
Какие правила применяются к конкретному клиенту, зависит от двух деталей:
- Продукт. Правила TikTok для рекламы жилья, трудоустройства и кредитов относят страхование жилья и страхование ипотеки к рекламе жилья. Поэтому брокер по страхованию жилья может попасть и под правила для жилья, и под финансовые.
- Рынок. Самые строгие ограничения таргетинга привязаны к США и Канаде, а верификация рекламодателей в Google охватывает длинный список других стран.
Что Meta ограничивает в рекламе страхования?
Meta ограничивает рекламу страхования через особую категорию рекламы для финансовых продуктов и услуг (Special Ad Category) и через свои рекламные стандарты для финансовых и страховых продуктов. Категория указывается при создании кампании.
Документация Meta об особых категориях рекламы говорит, что категория финансовых продуктов и услуг заменила прежнюю категорию кредитов в январе 2025 года и обязательна для рекламодателей из США или для рекламы, показываемой аудиториям в США. Страница называет датой начала и 14, и 21 января 2025 года. Страхование там прямо не упомянуто, но рекламные стандарты Meta относят его к финансовым и страховым продуктам и услугам, так что рассчитывайте указывать категорию для любого страхового оффера, который показывается в США.
После указания категории документация применяет те же ограничения, что и для жилья:
- Возраст обычно зафиксирован в диапазоне от 18 до 65+.
- Пол выбрать нельзя.
- Местоположение должно охватывать радиус минимум 15 миль или 25 км в США и Канаде; почтовые индексы и исключение местоположений не поддерживаются.
- Детальный таргетинг исключает демографию и поведение, а интересы берутся из одобренного списка.
- Похожие аудитории недоступны.
Рекламные стандарты Meta добавляют правила для самого объявления. Как кратко изложено в Transparency Center от Meta, рекламе страхования может требоваться лицензия в стране таргетинга, показывать её можно только людям от 18 лет, и она должна содержать юридически обязательные раскрытия. Рекламные правила Meta также говорят, что объявления не должны запрашивать сведения о страховании, включая номера текущих полисов, без предварительного разрешения Meta. Чисто имиджевая реклама страховщика без продуктового предложения рассматривается иначе, поэтому проверьте, как сформулированы объявления клиента.
Что Google ограничивает в рекламе страхования?
Google ограничивает рекламу страхования в основном через верификацию рекламодателей и правила для финансовых услуг, а его ограничения таргетинга в США и Канаде сформулированы для кредитов и банковских услуг. Эту разницу с Meta стоит знать до планирования аудиторий.
Правила Google о персонализированной рекламе ограничивают таргетинг по полу, возрасту, родительскому статусу, семейному положению и ZIP-коду для рекламы жилья, трудоустройства и потребительских финансов только в США и Канаде. Обновление правил Google в феврале 2024 года определяет потребительские финансы через кредиты, займы, банковские услуги и некоторые услуги финансового планирования и не называет страхование. Если страховой оффер объединён с кредитом, например при рассрочке страховой премии, считайте его потребительскими финансами.
Верификация важнее. Страница Google о верификации финансовых услуг по странам на ноябрь 2026 года перечисляет 42 страны, включая Великобританию, Германию, Францию, Италию, Индию и Австралию, и в большинстве записей названы страховщики или страховые регуляторы. США и Канады в списке сейчас нет; PPC Land сообщил в октябре 2026 года, что Google планирует распространить верификацию на эти страны в 2027 году. Правила Google для финансовых услуг также требуют, чтобы физический адрес компании и все связанные комиссии были хорошо видны.
Лид-формам нужна подходящая вертикаль и хорошая история соблюдения правил, а страница Google о лид-формах говорит, что чувствительные вертикали к ним не допускаются, поэтому проверьте доступ в аккаунте клиента, прежде чем строить на них план. В любом случае поиск обычно остаётся самым сильным каналом Google для страхования, потому что запрос вроде «рассчитать страховку для фургона» уже сам говорит о намерении.
Что TikTok ограничивает в рекламе страхования?
TikTok ограничивает рекламу страхования через правила для финансовых услуг, правила о данных в лид-рекламе и, для страхования жилья и ипотеки, через переключатель особой категории рекламы.
Правила TikTok для рекламы финансовых услуг, обновлённые в сентябре 2026 года, требуют от рекламодателей соблюдать местное законодательство, иметь лицензию местных и региональных органов, указывать необходимые оговорки и показывать рекламу только людям от 18 лет. Требования различаются по рынкам, а страхование прямо упомянуто лишь в части разделов по рынкам, поэтому читайте раздел для каждой страны, на которую таргетируете.
Для лид-форм правила TikTok о форматах и функциях рекламы, обновлённые в апреле 2026 года, перечисляют данные, которые нельзя собирать через лид-рекламу без письменного согласия представителя отдела продаж TikTok. Для страхования важны такие пункты:
- сведения о страховании, например номера полисов или покрытие;
- сведения о здоровье, например история болезни или заболевания;
- финансовые сведения, например доход или собственный капитал;
- дата рождения, год рождения или точный возраст.
Для страхования жилья и ипотеки действуют и правила для жилья: переключатель TikTok обязателен для рекламодателей из США и для всех, кто таргетирует США или Канаду, без таргетинга по возрасту, полу, ZIP-коду и похожим аудиториям. Полный список этих ограничений приведён в нашем руководстве по недвижимости.
Как правила для страхования различаются по платформам?
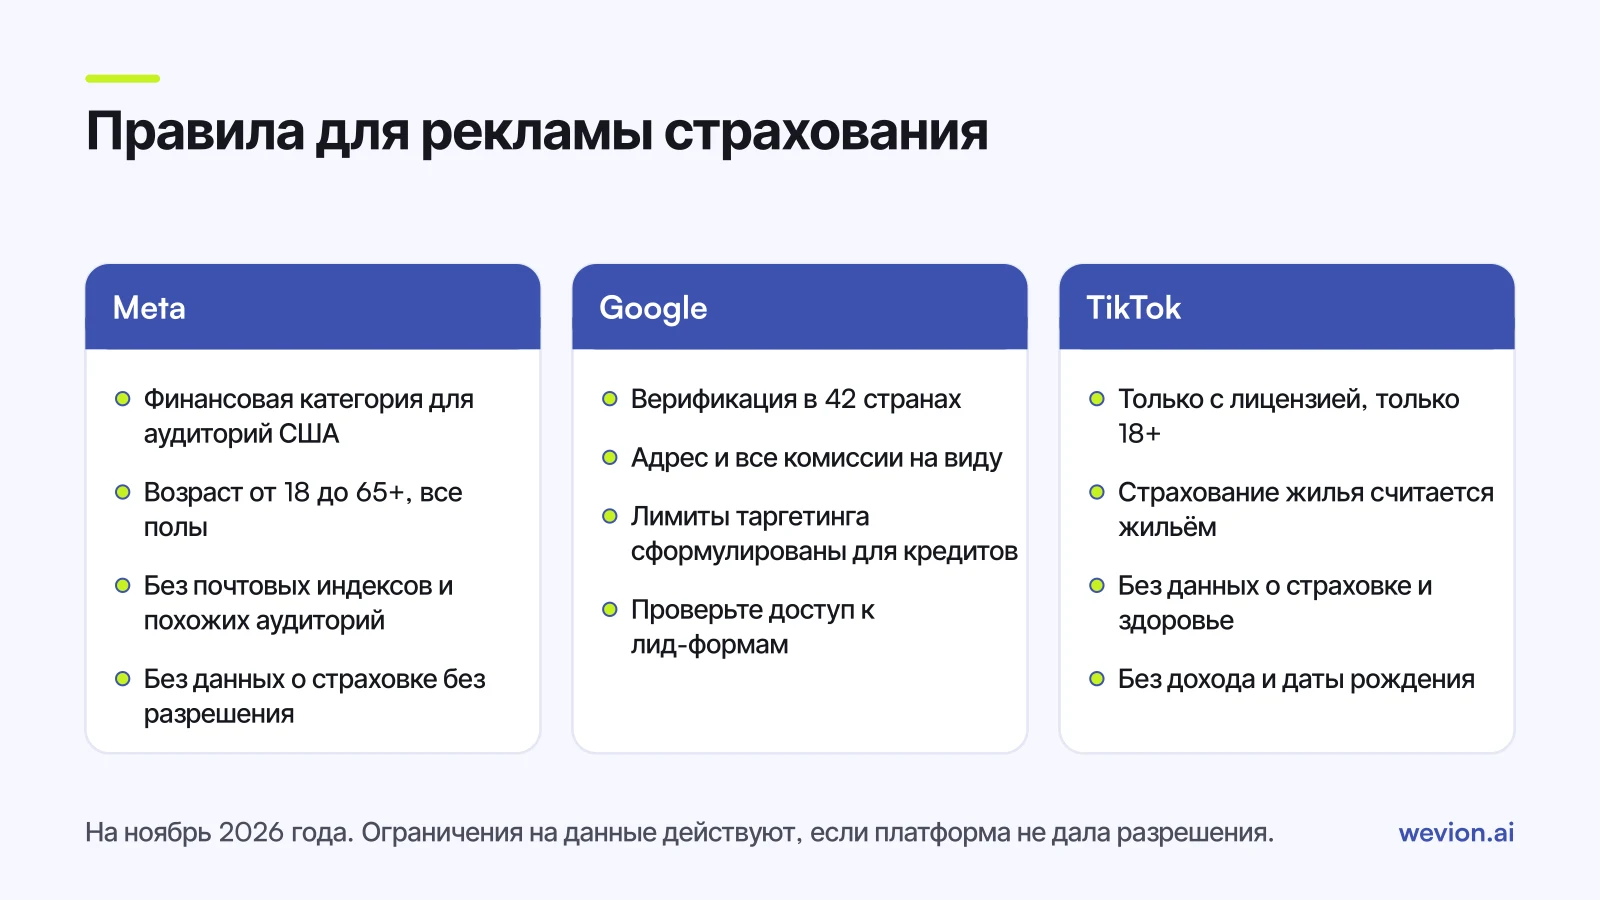
У трёх платформ общее ядро правил для страхования: только взрослые, лицензированный рекламодатель и лид-формы без чувствительных данных. Различия касаются того, где действуют ограничения таргетинга и как проверяют рекламодателя. Сводка отражает страницы каждой платформы на ноябрь 2026 года:
| Meta | TikTok | ||
|---|---|---|---|
| Ограничения таргетинга | Категория финансовых продуктов и услуг для аудиторий в США | Лимиты в США и Канаде сформулированы для кредитов и банковских услуг; страхование не названо | Переключатель для жилья при страховании жилья и ипотеки в США и Канаде |
| Возраст | От 18 до 65+ в категории; реклама 18+ | Персонализированная реклама не показывается лицам до 18 лет | Обязательно 18+ |
| Проверка рекламодателя | Лицензия может требоваться в зависимости от страны | Верификация финансовых услуг в 42 странах | Лицензия местных органов |
| Ограничения лид-форм | Без сведений о страховании без разрешения | Чувствительные вертикали к лид-формам не допускаются | Без данных о страховании, здоровье, доходе и дате рождения без согласия |
Как составить страховую лид-форму по правилам?
Страховая лид-форма по правилам квалифицирует по тому, что человек хочет купить и когда, а не по тому, кто он, потому что данные для расчёта полиса как раз и ограничены платформами. Оставьте контактные поля с автозаполнением и добавьте три-четыре вопроса с выбором ответа.
Вопросы, которые сортируют страховые лиды без ограниченных данных:
- Что вы хотите застраховать? Автомобиль, жильё, питомца, поездку, бизнес.
- Когда должно начаться покрытие? В этом месяце, через 1–3 месяца, пока просто сравниваю.
- Какой уровень покрытия вы ищете? Базовый, стандартный, расширенный.
- Как с вами удобнее связаться? Телефон, email, WhatsApp и удобное время.
Не включайте вопросы о здоровье, доходе, точном возрасте или дате рождения, текущем страховщике, номере полиса или истории страховых случаев. Консультант может задать их во время звонка, с раскрытиями, которых требует регулятор. Если клиент продаёт несколько продуктов, условная логика в лид-формах может отправлять каждый продукт к своему короткому набору вопросов и закрывать форму для продуктов, которых у клиента нет.
Тип формы позволяет менять объём на намерение. Форма Higher intent в Meta добавляет экран проверки перед отправкой, что помогает, когда консультант звонит каждому лиду.
Как обрабатывать и квалифицировать страховые лиды?
Страховым лидам нужна обработка в течение нескольких минут, потому что люди, сравнивающие предложения, часто заполняют несколько форм подряд, и у первого позвонившего консультанта больше всего шансов сделать расчёт. Распределяйте каждый лид по продукту к консультанту с лицензией на его продажу и фиксируйте согласие, которое человек дал в форме.
Пример с условными цифрами показывает, почему результат решает обработка. Брокер тратит 4 000 $ в месяц и получает 160 лидов по 25 $. Если удаётся связаться с 64 и сделать им расчёт, это 62,50 $ за лид с расчётом. Если из-за медленной обработки удаётся связаться только с 40, та же кампания стоит 100 $ за лид с расчётом, хотя ни одна настройка на рекламных платформах не менялась.
Наше руководство по скорости обработки лидов описывает распределение, уведомления и график звонков, а руководство по скорингу лидов из рекламы показывает, как превратить ответы в форме и итоги звонков в балл, который можно передавать обратно платформам. Без таргетинга по возрасту и похожих аудиторий основную работу таргетинга берут на себя широкий показ и сильные креативы, как объясняет наше руководство по широкому таргетингу Meta Ads.
Где здесь Wevion
Wevion не участвует ни в соблюдении правил, ни в пути лида: он не задаёт особые категории рекламы, не проверяет соответствие правилам, не хранит лиды и не отправляет конверсии на платформы. Категория указывается в настройке кампании на каждой платформе, а лиды хранятся в CRM клиента.
Wevion подключает рекламные аккаунты Meta, Google, TikTok, Taboola, Snapchat и Outbrain через официальный API каждой платформы, синхронизирует данные примерно каждые 15 минут и показывает лиды, цену лида и расходы по данным платформ для каждого клиента в одном окне, так что кампании страховщика в Meta, Google и TikTok можно сравнивать рядом.
У каждого страхового клиента своё рабочее пространство, а роли в команде, например менеджер, медиабайер, финансы и наблюдатель, определяют, кто что может менять. Правила автоматизации могут ставить группы объявлений на паузу, менять бюджеты или просто отправлять уведомление, когда цена лида пересекает заданный вами порог.
Попробовать можно на собственных рекламных аккаунтах с 14-дневным пробным периодом на тарифе Pro. Для старта карта не нужна. Мы попросим её на 7-й день или раньше, если вы израсходуете пробные кредиты, а оплата начнётся на 14-й день, только если вы её добавите.
Главное
- Реклама для страховых лидов считается регулируемой финансовой рекламой в Meta, Google и TikTok, а страхование жилья или ипотеки может подпадать и под правила для жилья.
- В Meta указывайте категорию финансовых продуктов и услуг для аудиторий в США и не рассчитывайте на таргетинг по возрасту, полу, почтовому индексу и похожим аудиториям.
- В Google проверьте верификацию финансовых услуг в 42 странах, где она действует, и доступ к лид-формам в аккаунте.
- В TikTok рекламодатель должен иметь лицензию, реклама показывается только с 18 лет, а лид-формы не могут собирать данные о страховании, здоровье, доходе и дате рождения без согласия.
- Квалифицируйте по продукту, дате начала и уровню покрытия и обрабатывайте лиды за минуты силами лицензированного консультанта.