
Meta、Google、TikTokでの保険のリード獲得広告
Lena Brandt
広告ポリシー・コンプライアンスアナリスト
保険のリード獲得広告とは、自動車、住宅、生命、医療、ペットなどの保険を検討している人の連絡先を、インスタントフォームやランディングページで集める広告キャンペーンです。Meta、Google、TikTokはいずれも保険を規制対象の金融商品として扱うため、ルールは3つの点に及びます。誰をターゲティングできるか、広告主に免許や認証が必要か、そしてリードフォームでどんな質問をしてよいかです。代理店が最もつまずきやすいのは3つ目です。
結論: 2026年11月時点で、米国のオーディエンスにはMetaの金融商品・サービスのカテゴリを申告し、年齢、性別、郵便番号、類似オーディエンスのターゲティングは使えないと考えましょう。保険会社や保険代理店がその市場で必要な免許を持っていることを確認し、対象国ではGoogleの金融サービスの認証を済ませます。どの媒体でも、リードフォームに健康、収入、生年月日、現在の契約についての質問は入れません。
このガイドは、不動産のリード獲得広告のガイドと同じ構成です。そちらでは、住宅保険や住宅ローン保険にも適用される住宅広告のルールを解説しています。各媒体の一般的なフォームの設定については、Facebookリード広告のベストプラクティス、Google広告のリードフォームアセット、TikTokのリード広告のガイドをご覧ください。この記事は法的助言ではありません。各媒体のポリシーを読み、現地の法律はクライアントの弁護士に確認してください。
なぜ保険の広告は別扱いなのか?
保険の広告が別扱いされるのは、保険が規制対象の金融商品だからです。販売者には通常免許が必要で、広告には法律で定められた表示が必要な場合があり、年齢や性別によるターゲティングは人を金融サービスから締め出すおそれがあります。各媒体は、広告主の確認、ターゲティングの制限、フォームで集めるデータの制限を組み合わせて対応しています。
クライアントにどのルールが適用されるかは、次の2点で変わります。
- 商品。 TikTokの住宅、雇用、与信の広告ポリシーは、住宅保険と住宅ローン保険を住宅広告に含めています。そのため住宅保険を扱う保険代理店は、金融のルールに加えて住宅のルールの対象にもなりえます。
- 市場。 最も厳しいターゲティングの制限は米国とカナダに結びついていますが、Googleの広告主の認証はそれ以外の多くの国が対象です。
Metaは保険の広告で何を制限しているのか?
Metaは、金融商品・サービスの特別な広告カテゴリと、金融・保険の商品に関する広告規定で保険の広告を制限しています。カテゴリはキャンペーン作成時に申告します。
Metaの特別な広告カテゴリのドキュメントによると、金融商品・サービスのカテゴリは2025年1月に以前の与信のカテゴリに代わり、米国を拠点とする広告主と米国のオーディエンスに広告を配信する広告主に必須となりました。開始日としては2025年1月14日と21日の両方が記載されています。このページは保険を名指ししていませんが、Metaの広告規定は保険を金融・保険の商品とサービスに含めているので、米国で配信する保険のオファーにはカテゴリを申告するつもりで計画しましょう。
カテゴリを申告すると、ドキュメントには住宅と同じ制限が記載されています。
- 年齢は原則として18〜65歳以上に固定されます。
- 性別は選択できません。
- 地域は、米国とカナダでは半径15マイルまたは25km以上をカバーする必要があります。郵便番号と地域の除外には対応していません。
- 詳細ターゲット設定では、利用者層と行動が除外され、興味・関心は承認済みのリストから選ぶ必要があります。
- 類似オーディエンスは使えません。
Metaの広告規定は、広告そのものにもルールを設けています。Metaの透明性センターの要約によると、保険の広告には配信先の国で免許が必要な場合があり、18歳以上の人にのみ表示し、法律で定められた表示を含める必要があります。Metaの広告ポリシーは、Metaの事前の許可なしに、現在の証券番号を含む保険情報を求めてはならないともしています。商品を提示しない保険会社の純粋なブランド広告は扱いが異なるので、クライアントの広告の打ち出し方を確認しましょう。
Googleは保険の広告で何を制限しているのか?
Googleは主に広告主の認証と金融サービスのポリシーで保険の広告を制限しており、米国とカナダのターゲティングの制限は与信と銀行を軸に書かれています。オーディエンスを計画する前に、Metaとのこの違いを知っておきましょう。
Googleのパーソナライズド広告のポリシーは、米国とカナダに限り、住宅、雇用、消費者金融の広告で、性別、年齢、子供の有無、配偶者の有無、ZIPコードによるターゲティングを制限しています。Googleの2024年2月のポリシー更新は、消費者金融を与信、融資、銀行、一部のファイナンシャルプランニングのサービスを中心に定義しており、保険の名前は挙げていません。保険料の分割払いの融資など、保険のオファーに与信が組み合わさっている場合は、消費者金融として扱いましょう。
より大きな要件は認証です。Googleの国別の金融サービスの認証のページには、2026年11月時点で英国、ドイツ、フランス、イタリア、インド、オーストラリアを含む42か国が掲載されており、その多くで保険会社や保険の監督機関が挙げられています。現在、米国とカナダはリストにありません。PPC Landは2026年10月、Googleが2027年にこの2か国にも認証を広げる予定だと報じました。Googleの金融サービスのポリシーは、事業の所在地とすべての関連手数料をわかりやすく表示することも求めています。
リードフォームアセットを使うには対象の業種で、ポリシー違反の履歴が良好である必要があり、Googleのリードフォームアセットのページによると、センシティブな業種は対象外です。リードフォームを前提に計画する前に、クライアントのアカウントで対象かどうかを確認しましょう。いずれにしても、保険でGoogleが最も強いのは通常は検索です。「自動車保険の見積もり」のような検索は、すでに意図をはっきり示しているからです。
TikTokは保険の広告で何を制限しているのか?
TikTokは、金融サービスのポリシー、リード広告のデータのルール、そして住宅保険と住宅ローン保険については特別な広告カテゴリの設定で、保険の広告を制限しています。
2026年9月に最終更新されたTikTokの金融サービスの広告ポリシーは、広告主に現地の法律の遵守、現地と地域の当局による免許、適切な免責事項の記載、18歳以上への配信の限定を求めています。要件は市場によって異なり、保険が明記されているのは一部の市場のセクションだけなので、配信する国ごとにそのセクションを読みましょう。
リードフォームについては、2026年4月に最終更新されたTikTokの広告フォーマットと機能のポリシーが、TikTokの営業担当者の書面による同意なしにリード広告で収集できないデータを挙げています。保険に関係するのは次の項目です。
- 証券番号や補償内容などの保険情報
- 病歴や健康状態などの健康情報
- 収入や純資産などの財務情報
- 生年月日、生まれ年、正確な年齢
住宅保険と住宅ローン保険には住宅のルールも適用されます。米国を拠点とする広告主と、米国またはカナダをターゲットにするすべての広告主にTikTokの設定が必須で、年齢、性別、ZIPコード、類似オーディエンスのターゲティングは使えません。制限の全体は不動産のガイドにまとめています。
保険のルールは媒体ごとにどう違うのか?
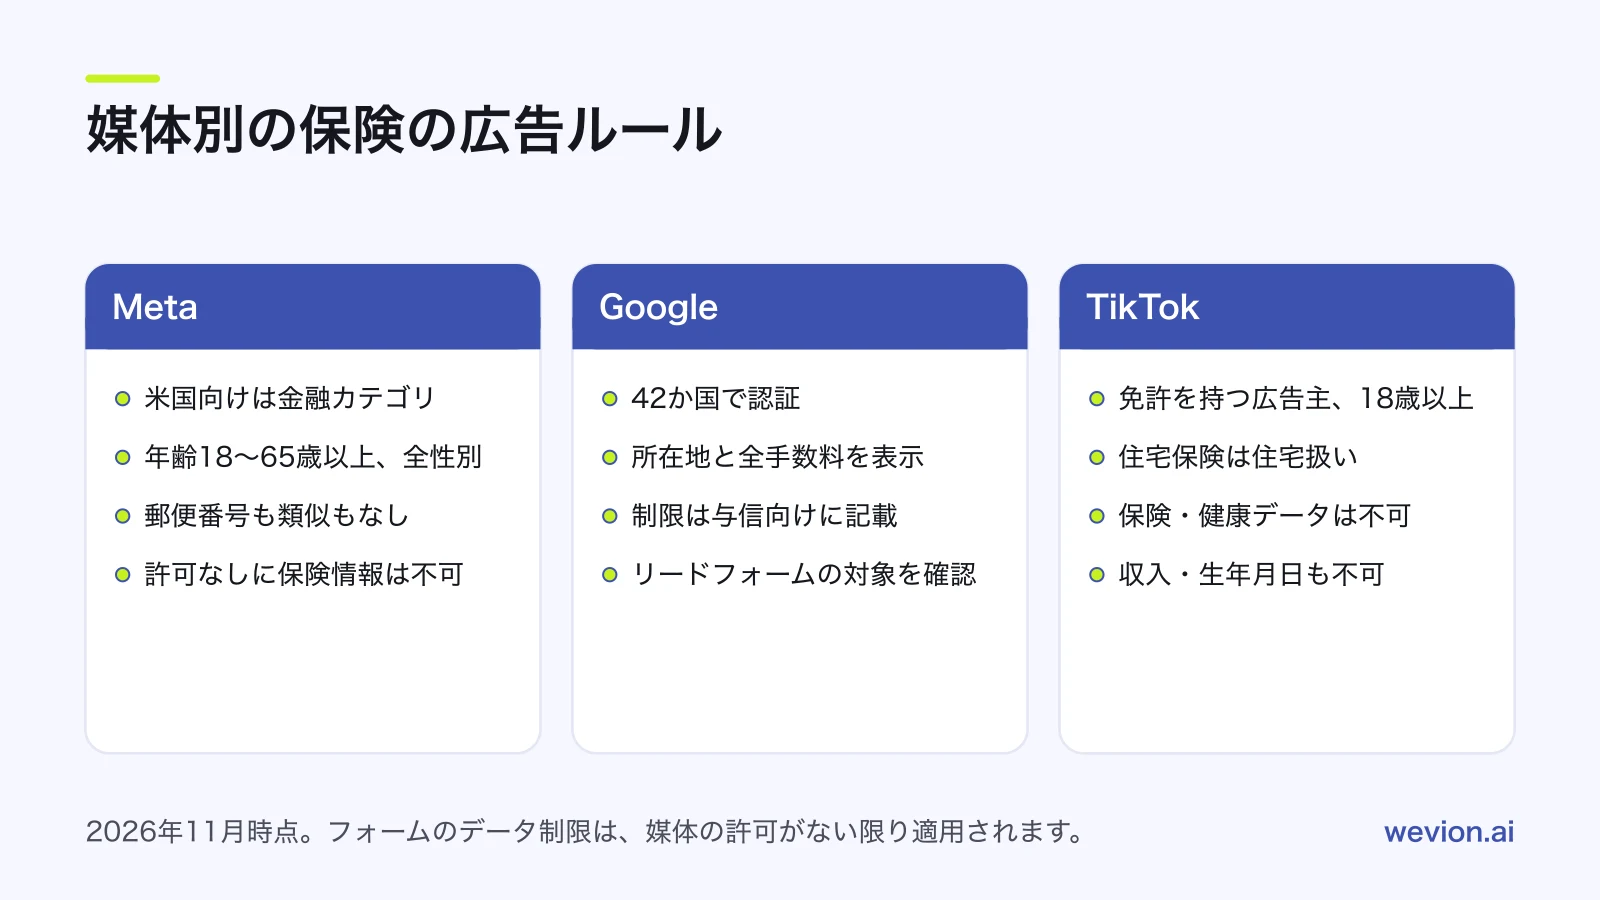
3つの媒体の保険のルールには共通の核があります。成人のみ、免許を持つ広告主、そしてセンシティブなデータに触れないリードフォームです。違いは、ターゲティングの制限がどこに適用されるかと、広告主がどう確認されるかです。次の表は、2026年11月時点の各媒体のページをもとにしています。
| Meta | TikTok | ||
|---|---|---|---|
| ターゲティングの制限 | 米国のオーディエンスには金融商品・サービスのカテゴリ | 米国とカナダの制限は与信と銀行向け。保険の記載なし | 米国とカナダの住宅保険と住宅ローン保険には住宅の設定 |
| 年齢 | カテゴリでは18〜65歳以上。広告は18歳以上 | 18歳未満にはパーソナライズド広告なし | 18歳以上が必須 |
| 広告主の確認 | 国によって免許が必要 | 42か国で金融サービスの認証 | 現地当局の免許 |
| リードフォームの制限 | 許可なしに保険情報は不可 | センシティブな業種はリードフォームの対象外 | 同意なしに保険、健康、収入、生年月日のデータは不可 |
ルールに沿った保険のリードフォームはどう作るか?
ルールに沿った保険のリードフォームは、その人が誰かではなく、何をいつ買いたいかで見極めます。保険料の算出に使うデータこそが、媒体が制限しているデータだからです。連絡先は自動入力にし、多肢選択式の質問を3〜4問加えます。
制限されたデータを使わずに保険のリードを仕分ける質問の例です。
- 何に保険をかけたいですか? 自動車、住宅、ペット、旅行、事業。
- いつから補償を始めたいですか? 今月、1〜3か月以内、比較しているだけ。
- どの程度の補償をお探しですか? 基本、標準、充実。
- どの方法で連絡を受けたいですか? 電話、メール、WhatsAppと、希望の時間帯。
健康、収入、正確な年齢や生年月日、現在の保険会社、証券番号、事故や請求の履歴についての質問は入れません。これらは、監督機関が求める説明をしたうえで、担当者が電話で聞けます。クライアントが複数の商品を扱っているなら、リード広告の条件分岐で商品ごとに短い質問のセットに進ませ、扱っていない商品ではフォームを閉じられます。
フォームのタイプで、量と意欲のどちらを取るかを調整します。MetaのHigher intentインスタントフォームは送信前に確認画面を加えるので、担当者がすべてのリードに電話する場合に役立ちます。
保険のリードはどうフォローアップし、見極めるか?
保険のリードには数分以内のフォローアップが必要です。見積もりを比較している人は一度に複数のフォームに入力することが多く、最初に電話した担当者が見積もりを出せる可能性が最も高いからです。各リードを商品ごとに、その商品を販売できる資格を持つ担当者に振り分け、フォームで得た同意を記録しましょう。
仮の数字を使った例で、フォローアップが結果を左右する理由を見てみます。ある保険代理店が月4,000ドルを使い、1件25ドルで160件のリードを得たとします。64件に連絡がつき見積もりを出せれば、見積もり1件あたり62.50ドルです。フォローアップが遅く40件にしか連絡がつかなければ、同じキャンペーンでも見積もり1件あたり100ドルになります。広告媒体の設定は何も変わっていません。
振り分け、アラート、電話のペースはスピード・トゥ・リードのガイドで、フォームの回答と電話の結果を媒体に送り返せるスコアに変える方法は広告リードのスコアリングのガイドで解説しています。年齢や類似オーディエンスのターゲティングが使えない分、ターゲティングの大部分はブロードな配信と強いクリエイティブが担います。詳しくはMetaのブロードターゲティングのガイドをご覧ください。
Wevionの役割
Wevionはコンプライアンスにもリードの経路にも関わりません。特別な広告カテゴリの設定、ポリシーの確認、リードの保存、媒体へのコンバージョン送信は行いません。カテゴリは各媒体のキャンペーン設定で申告し、リードはクライアントのCRMで管理します。
WevionはMeta、Google、TikTok、Taboola、Snapchat、Outbrainの広告アカウントを各媒体の公式APIで接続し、データを約15分ごとに同期して、媒体が報告するリード数、リード単価、広告費をすべてのクライアントについてひとつの画面に表示します。保険会社のMeta、Google、TikTokのキャンペーンを並べて比較できます。
保険のクライアントごとにワークスペースを用意でき、マネージャー、メディアバイヤー、ファイナンス、ビューアなどのチームの役割で、誰が何を変更できるかを決められます。自動化ルールでは、リード単価が設定したしきい値を超えたときに、広告セットを停止したり、予算を変更したり、アラートだけを送ったりできます。
Proプランの14日間トライアルで、自社の広告アカウントで試せます。開始時にカードは不要です。7日目、またはトライアルのクレジットを使い切った場合はそれより前にカードの登録をお願いし、登録した場合のみ14日目から課金が始まります。
まとめ
- 保険のリード獲得広告は、Meta、Google、TikTokで規制対象の金融広告であり、住宅保険や住宅ローン保険は住宅のルールの対象にもなりえます。
- Metaでは、米国のオーディエンスに金融商品・サービスのカテゴリを申告し、年齢、性別、郵便番号、類似オーディエンスのターゲティングは使えないと考えます。
- Googleでは、適用される42か国で金融サービスの認証を確認し、アカウントでリードフォームの対象かどうかを確認します。
- TikTokでは、広告主に免許が必要で、広告は18歳以上のみ、リードフォームでは同意なしに保険、健康、収入、生年月日のデータを集められません。
- 商品、開始時期、補償の程度で見極め、資格を持つ担当者が数分以内にフォローアップしましょう。